
Vous payez chaque année un impôt sur le revenu élevé. Vous cherchez un moyen structuré, durable, de l’alléger. La loi Malraux répond précisément à cette situation. Ce dispositif s’adresse aux contribuables fortement imposés. Il concerne ceux domiciliés fiscalement en France, qui souhaitent bâtir un patrimoine immobilier tout en donnant du sens à leur investissement. Restaurer un immeuble ancien situé dans un secteur protégé, le louer neuf ans : c’est le principe de base. Une partie significative des travaux vient ensuite réduire directement l’impôt dû. Avant de se lancer dans un investissement Malraux 2026, mieux vaut comprendre précisément ses mécanismes, ses contraintes et ses limites.
Sommaire
- Qu’est-ce que la loi Malraux, concrètement ?
- Quels immeubles sont éligibles ?
- L’engagement de location : neuf ans, sans exception
- Un dispositif non cumulable avec certains autres
- Au-delà de la fiscalité : la rentabilité réelle du projet
- Fiscalité de la plus-value à la revente
- Pour qui la loi Malraux est-elle pertinente ?
- Un projet qui se construit avec méthode
Qu’est-ce que la loi Malraux, concrètement ?
La loi Malraux permet de bénéficier d’une réduction d’impôt sur le revenu. Elle est calculée sur les dépenses de travaux éligibles. Cette réduction atteint 22 % ou 30 % selon la localisation du bien. Elle s’applique dans la limite de 400 000 € de travaux sur quatre ans. Elle peut donc représenter jusqu’à 120 000 € d’économie fiscale. Particularité notable : la défiscalisation loi Malraux échappe totalement au plafonnement global des niches fiscales, fixé à 10 000 €. Un contribuable ayant déjà saturé ce plafond avec d’autres avantages fiscaux peut continuer à réduire son impôt grâce à Malraux. Aucune limite n’est liée à ce plafonnement.
Si la réduction d’impôt calculée dépasse l’impôt réellement dû une année donnée, le solde n’est pas perdu. Il se reporte sur les trois années suivantes. Cela sécurise l’avantage fiscal, même en cas de fluctuation des revenus.
Quels immeubles sont éligibles ?
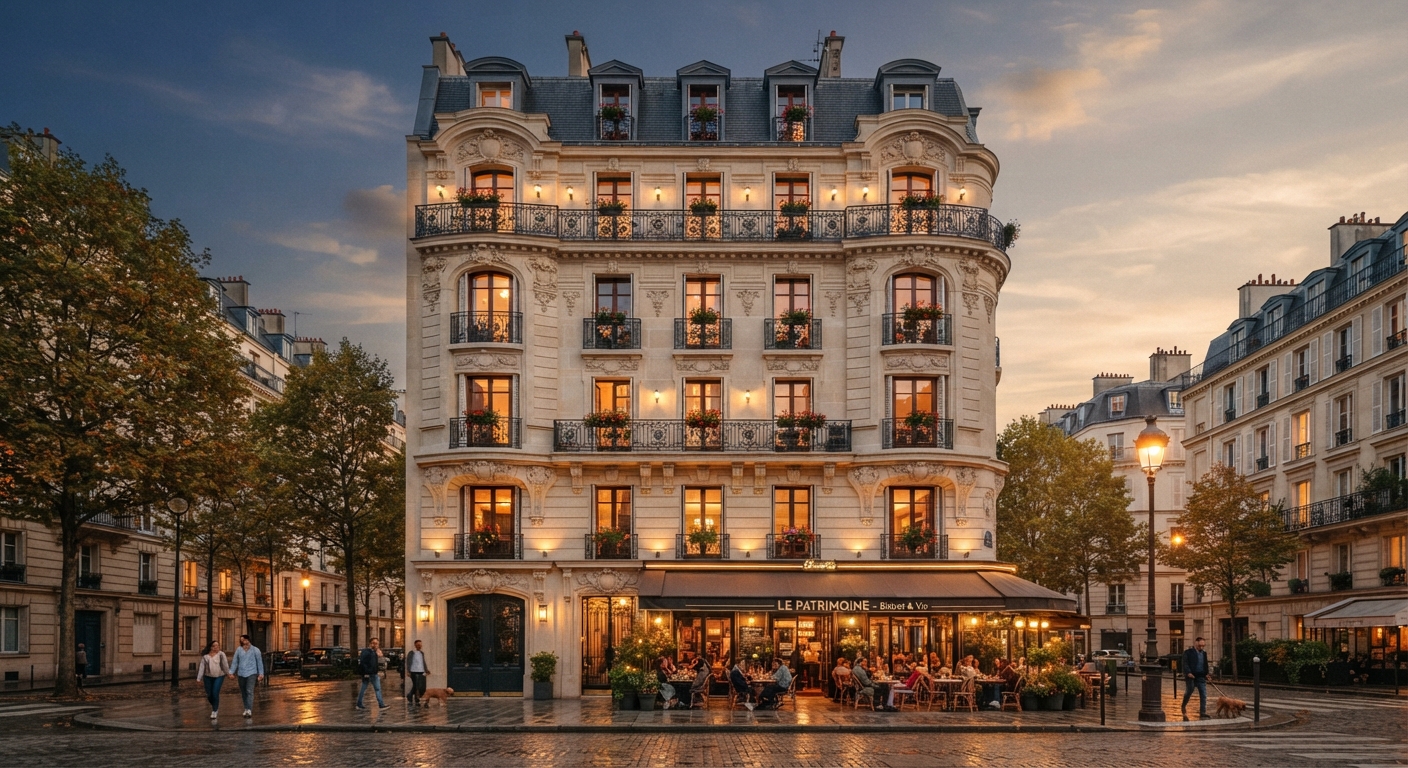
Tous les biens ne peuvent pas prétendre au dispositif. L’immeuble doit se situer dans un site patrimonial remarquable (SPR). Il doit aussi répondre à l’une de ces trois conditions : être couvert par un plan de sauvegarde et de mise en valeur approuvé, être couvert par un plan de valorisation de l’architecture et du patrimoine approuvé, ou faire l’objet d’une restauration déclarée d’utilité publique.
Les locaux destinés à l’habitation après travaux sont éligibles, même s’ils ne l’étaient pas à l’origine. Les locaux non destinés à l’habitation le sont également. Une condition s’applique : les revenus générés doivent relever de la catégorie des revenus fonciers. La restauration doit par ailleurs porter sur l’immeuble dans son intégralité, et non sur quelques travaux ponctuels.
Un investisseur peut aussi accéder au dispositif sans acheter directement un immeuble. Il lui suffit de souscrire des parts de SCPI Malraux. Ces sociétés civiles de placement immobilier doivent respecter des règles précises. Au moins 65 % de la souscription doit financer des dépenses éligibles. Au moins 30 % doit financer l’acquisition d’immeubles. Le produit de la souscription doit être investi dans les dix-huit mois suivant la clôture.
L’engagement de location : neuf ans, sans exception
Investir en loi Malraux implique un engagement fort : louer le bien nu pendant neuf ans. Cette durée s’ajoute à celle des travaux pour déterminer la durée de détention minimale réelle. La mise en location doit intervenir dans les douze mois suivant la fin des travaux. Le logement doit servir de résidence principale au locataire.
Aucun plafond de loyer spécifique ne s’applique. Seules les règles de droit commun d’encadrement des loyers s’imposent, là où elles existent. En revanche, la location est interdite à un membre du foyer fiscal, à un ascendant ou à un descendant. Le démembrement de propriété est également exclu. Une exception existe toutefois : le décès du contribuable, situation dans laquelle l’avantage fiscal n’est pas remis en cause.
Un changement de situation personnelle peut avoir des conséquences sur le dispositif : divorce, séparation de PACS ou mariage. Dans la majorité des cas, une solution existe. Une reprise de l’engagement par l’époux ou le partenaire attributaire du bien permet de conserver l’avantage fiscal.
Un dispositif non cumulable avec certains autres
La réduction Malraux se cumule avec le dispositif Cosse ancien. Elle ne se cumule en revanche pas avec Jeanbrun, Scellier, Duflot, Pinel, Girardin logement, Demessine ou Censi-Bouvard. Ce point mérite d’être vérifié. Il faut le faire avant tout arbitrage entre plusieurs stratégies de défiscalisation immobilière.
Au-delà de la fiscalité : la rentabilité réelle du projet
L’avantage fiscal ne doit jamais être l’unique moteur de la décision. Un investissement Malraux 2026 reste, avant tout, un investissement immobilier. Il obéit à ses propres règles de rentabilité. Plusieurs éléments méritent d’être analysés avec rigueur.
L’emplacement conditionne la demande locative future. Il convient d’étudier la ville, le quartier, les transports, les écoles et les commerces à proximité. La qualité de la restauration pèse directement sur les charges d’entretien futures. Elle influence donc le rendement net. Le prix d’acquisition, travaux compris, doit correspondre à la valeur réelle du bien. Cela permet d’éviter tout risque de survalorisation.
Les frais de notaire méritent également une attention particulière. Ils sont calculés sur l’ensemble foncier et travaux, dans le cadre d’une vente d’immeuble à rénover. Ils représentent généralement 7 à 8 % du prix d’achat total. Enfin, les risques locatifs doivent être anticipés : vacance, impayés, dégradations. Une assurance dédiée permet, le cas échéant, de les couvrir.
Fiscalité de la plus-value à la revente
Un point technique mérite d’être signalé. Les dépenses de restauration réalisées depuis l’acquisition ne viennent, en principe, pas diminuer la plus-value imposable. Cela concerne les travaux effectués par le vendeur précédent. Seul l’abattement forfaitaire de 15 % après cinq ans de détention reste applicable. Ce paramètre doit être intégré dans tout calcul de rentabilité globale sur le long terme.
Pour qui la loi Malraux est-elle pertinente ?
Ce dispositif convient particulièrement à un profil précis. Il vise les contribuables dont la tranche marginale d’imposition est élevée, et qui recherchent un investissement de long terme, patrimonial autant que fiscal. Il séduit aussi les investisseurs sensibles à la préservation du patrimoine architectural français. Chaque projet contribue en effet concrètement à la restauration de secteurs historiques.
À l’inverse, deux profils trouveront vraisemblablement d’autres dispositifs mieux adaptés. Il s’agit du contribuable faiblement imposé, et de celui qui cherche une solution de placement à court terme.
Un projet qui se construit avec méthode
La loi Malraux demeure l’un des leviers de défiscalisation les plus puissants du droit fiscal français. Elle échappe précisément au plafonnement global des niches fiscales. Mais sa complexité impose une analyse approfondie, bien en amont de toute signature. Il en va de même pour ses contraintes de location sur neuf ans et pour l’importance du choix de l’immeuble.
Avant d’investir, chaque situation patrimoniale mérite un diagnostic personnalisé. Plusieurs éléments entrent en jeu : capacité d’épargne, objectifs de constitution de capital, horizon de détention et niveau d’imposition actuel et futur. Un accompagnement structuré permet d’éviter les erreurs de sélection d’immeuble. Il aide aussi à intégrer le dispositif Malraux dans une stratégie patrimoniale globale et cohérente.
Vous souhaitez évaluer la pertinence d’un investissement en loi Malraux au regard de votre situation fiscale et patrimoniale ? Un échange avec un conseiller permet de clarifier vos options. Il permet aussi de bâtir une stratégie sur mesure, adaptée à vos objectifs de vie.