
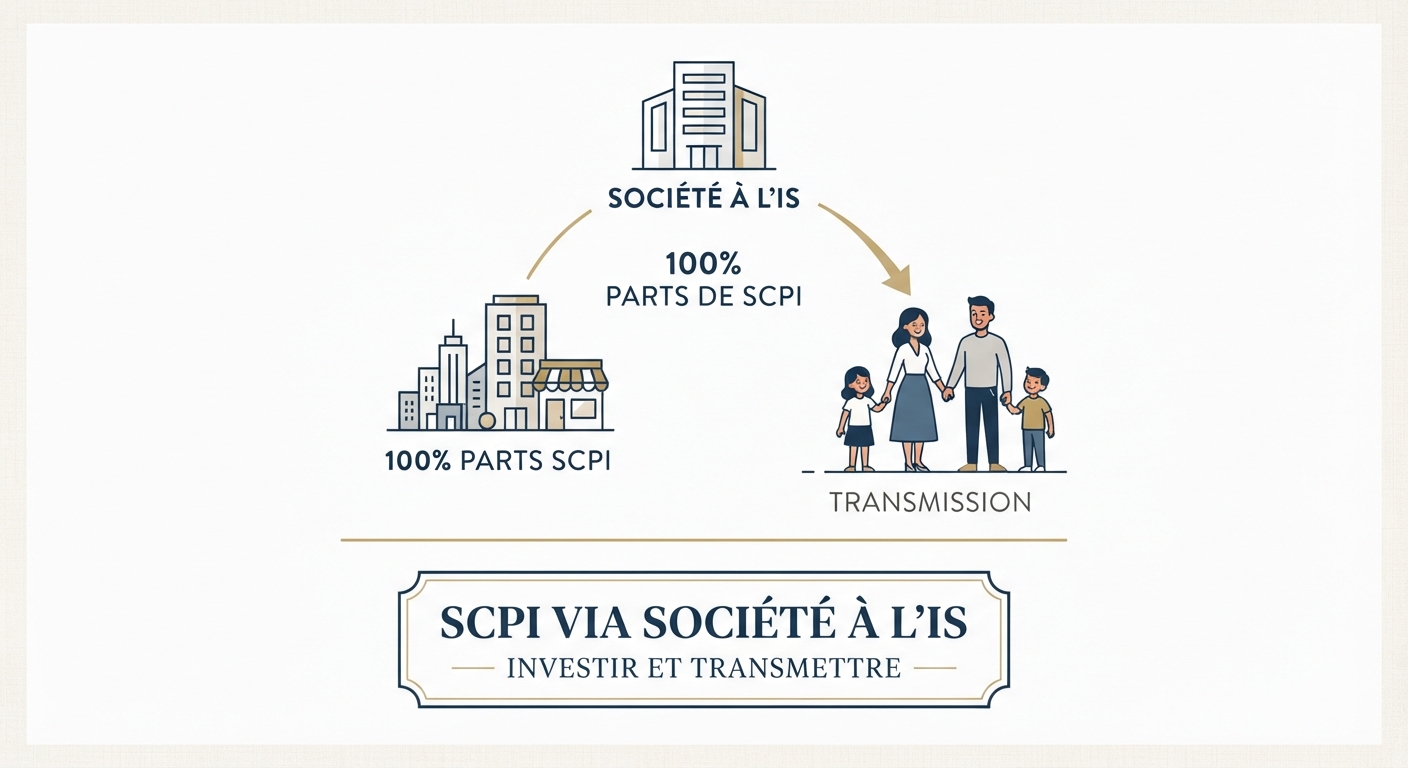
Vous souhaitez bâtir un patrimoine solide et le transmettre dans de bonnes conditions ? Beaucoup d’épargnants fortement imposés cherchent une solution pour diversifier leurs actifs sans alourdir leur charge fiscale. La SCPI via une société à l’IS répond précisément à cet objectif. Elle combine un placement immobilier mutualisé et une structure juridique pensée pour l’avenir familial. Voici comment ce montage fonctionne, ses avantages, ses limites, et à qui il s’adresse.
Sommaire
- Le poids fiscal de la détention directe de parts de SCPI
- Comment fonctionne la SCPI via société à l’IS
- La constitution de la société : choix et formalités
- Les avantages fiscaux du montage
- Les avantages pour la transmission patrimoniale
- Le traitement de l’IFI
- Les points de vigilance avant de se lancer
- À qui s’adresse cette stratégie
- Faites le point avec un conseiller
Le poids fiscal de la détention directe de parts de SCPI
Un investisseur qui détient des parts de SCPI en direct subit le barème progressif de l’impôt sur le revenu. Les prélèvements sociaux s’y ajoutent, au taux de 17,2 % pour les revenus fonciers. Ce taux grimpe à 18,6 % pour les revenus de location meublée.
Pour un contribuable à la tranche marginale de 41 %, l’addition devient lourde. Sur 10 000 euros de revenus nets de charges, l’impôt sur le revenu représente 4 100 euros. Les prélèvements sociaux ajoutent 1 720 euros. Le coût fiscal total atteint alors 5 820 euros, soit un taux d’imposition de 58,20 %.
Une alternative existe : loger ces parts au sein d’une société soumise à l’impôt sur les sociétés. Le taux d’imposition chute alors nettement.
Comment fonctionne la SCPI via société à l’IS
Le principe reste simple. Une société civile est constituée. Elle investit ensuite les liquidités apportées par ses associés dans des parts de SCPI de rendement. La société choisit, dès sa création ou plus tard, l’option pour l’impôt sur les sociétés.
Les revenus perçus sont taxés à taux réduit : 15 % jusqu’à 42 500 euros, 25 % au-delà. Ce barème, fixé par le code général des impôts, s’applique chaque année sur le résultat de la société. Il reste indépendant des revenus personnels des associés.
Tant que les bénéfices ne sont pas distribués, les associés ne supportent aucune imposition personnelle. Ils peuvent malgré tout récupérer de la trésorerie sans fiscalité, via le remboursement de leur compte courant d’associé. Ce remboursement correspond au remboursement partiel d’une créance, non à un revenu.
La constitution de la société : choix et formalités
La seule exigence légale porte sur l’option pour l’IS. Le recours à une société civile s’avère plus simple et plus économique qu’une autre forme sociale. Il peut s’agir d’une société civile immobilière, ou d’une société civile patrimoniale si des placements financiers sont aussi envisagés.
Deux associés minimum sont nécessaires, avec un capital social qui peut rester faible. L’objet social doit rester large, afin de couvrir l’acquisition, la détention, la gestion et la cession d’actifs immobiliers ou financiers. Les statuts peuvent aussi accorder au gérant une liberté totale d’arbitrage et de cession des actifs sociaux.
Côté coût, la rédaction des statuts varie selon le professionnel choisi. L’enregistrement n’est pas nécessaire en présence d’apports uniquement en numéraire. La publicité dans un journal d’annonces légales coûte environ 250 euros. Le dépôt au guichet unique pour l’immatriculation s’élève à 66,88 euros.
Si le client détient déjà une société à l’IS, une nouvelle structure permet de retrouver le taux réduit. Cet avantage représente environ 4 250 euros par an. Ce montant dépasse généralement le coût de constitution d’une nouvelle société.
Les avantages fiscaux du montage
Plusieurs mécanismes renforcent l’intérêt de cette stratégie pour un investisseur déjà fortement fiscalisé.
D’abord, la capitalisation des revenus s’effectue à moindre coût. Le taux d’IS reste souvent inférieur au taux marginal d’imposition des dirigeants et professions libérales. Aucune fiscalité supplémentaire ne s’applique tant que les résultats restent capitalisés dans la société.
Ensuite, l’absence de distribution limite les revenus retenus dans le calcul du plafonnement de l’IFI. Seuls les revenus effectivement distribués comptent pour ce plafonnement. Les remboursements de compte courant restent hors de ce calcul, car ils constituent des remboursements de créance.
Le prix d’acquisition des parts de SCPI se réévalue aussi grâce à la jurisprudence Quemener. Cette règle majore le prix retenu des bénéfices imposés mais non perçus par la société. Elle le minore aussi des bénéfices perçus mais non imposés, et des déficits déduits. Un exemple illustre ce mécanisme. Une valeur d’acquisition de 90 000 euros est retenue au départ. Minorée de 4 000 euros de loyers non imposés et 1 800 euros de déficits déduits, elle donne 84 200 euros. Ce retraitement réduit d’autant la plus-value imposable lors de la cession.
Enfin, la structure sociétaire facilite une transmission progressive. Les parts sociales peuvent être données par étapes, en pleine propriété ou en nue-propriété. Le donateur conserve ainsi la gestion des actifs transmis.
Les avantages pour la transmission patrimoniale
La présence d’une société civile organise la gouvernance familiale et prévient les situations d’indivision entre héritiers. Les statuts définissent librement les pouvoirs du gérant et les conditions de cession des parts.
Sur le plan fiscal, la dette de la société réduit la valeur des parts transmises, notamment via les comptes courants. Cette valeur augmente ensuite avec le remboursement progressif de la dette. Aucun droit de mutation supplémentaire n’est dû sur cette hausse.
Les donations échelonnées permettent de profiter pleinement des abattements, renouvelés tous les quinze ans. Les bénéfices affectés en réserves se transmettent aussi automatiquement, et sans fiscalité, aux nus-propriétaires des parts. La valeur résiduelle du compte courant reste toutefois taxable dans la succession de son titulaire. Il convient donc de l’apurer dès que la trésorerie le permet.
Le traitement de l’IFI
Les parts de SCPI restent imposables à l’IFI pour leur valeur vénale. En pratique, les titres de la société à l’IS sont retenus à hauteur de la valeur représentative d’actifs immobiliers. Une décote de 10 % peut s’envisager si les statuts prévoient une clause d’agrément limitant la liquidité des titres.
En cas d’acquisition en usufruit temporaire de SCPI, la valeur à déclarer diminue chaque année. Un exemple le montre : une société achète 30 000 euros d’usufruit de SCPI sur cinq ans en décembre. Les associés déclarent 30 000 euros l’année suivante, puis 24 000 euros deux ans plus tard. La durée restante de démembrement diminue ainsi chaque année.
Les comptes courants d’associés ne sont pas taxables à l’IFI. Ceux constitués après le premier janvier 2018 pour financer un immeuble restent exclus du passif déductible. Une exception existe si l’associé prouve l’absence de but principalement fiscal.
Les points de vigilance avant de se lancer
Ce montage exige un horizon de placement long, car la SCPI reste un investissement peu liquide. Aucune garantie en capital ni en rendement n’est offerte, et la valeur des parts fluctue selon le marché immobilier.
La société soumise à l’IS entraîne aussi des obligations comptables et déclaratives renforcées. Un bilan, un compte de résultat et une annexe doivent être établis chaque année. Les comptes doivent ensuite être approuvés par l’assemblée générale des associés.
L’option pour l’IS devient irrévocable après cinq ans, un délai à anticiper avec attention. La déclaration de résultat et ses annexes doivent être déposées dans les trois mois suivant la clôture de l’exercice. L’impôt se règle par quatre acomptes trimestriels, suivis du solde lors de la liquidation annuelle.
La fiscalité de sortie mérite également d’être étudiée en amont. En cas de distribution des bénéfices, une double imposition s’applique. L’impôt sur les sociétés se cumule à la fiscalité de l’associé. Celui-ci supporte le prélèvement forfaitaire unique de 12,8 %, ou sur option le barème progressif après abattement de 40 %. Les prélèvements sociaux s’ajoutent au taux global de 18,6 %.
Aucun amortissement n’est constaté sur les parts de SCPI détenues en pleine propriété. Les titres restent inscrits au bilan à leur valeur d’acquisition. Seul l’usufruit de parts de SCPI, acquis séparément, peut être amorti sur sa durée.
Une diversification sur plusieurs types de SCPI reste conseillée pour diluer le risque. La détention de SCPI fiscales est en général déconseillée. La société à l’IS ne peut alors pas bénéficier des dispositifs de défiscalisation attachés à ces parts.
À qui s’adresse cette stratégie
Ce dispositif convient particulièrement aux personnes fortement fiscalisées, disposant déjà de revenus confortables et cherchant à diversifier leur patrimoine. Il s’adresse aussi à ceux qui souhaitent préparer une transmission organisée, sur un horizon de long terme.
Les contribuables soumis à l’IFI y trouvent un intérêt particulier, à condition de pouvoir bénéficier des effets du plafonnement. Si ce plafonnement ne s’applique pas à leur situation, un autre support peut s’avérer plus pertinent. Des valeurs mobilières ou un contrat de capitalisation constituent alors des pistes à étudier.
Les dirigeants d’entreprise, les professions libérales et les cadres supérieurs y trouvent souvent un cadre adapté à leurs objectifs. La pertinence du montage dépend toutefois de chaque situation personnelle, du niveau d’imposition actuel et des projets de transmission envisagés.
Faites le point avec un conseiller
Chaque situation patrimoniale reste unique, et ce montage demande une analyse précise avant toute mise en œuvre. Un accompagnement personnalisé permet de vérifier la pertinence de la stratégie et de choisir la forme sociale adaptée. Chaque étape de la mise en place s’en trouve sécurisée, de la constitution jusqu’à la transmission des parts.
Vous souhaitez étudier si la SCPI via société à l’IS correspond à votre situation ? Contactez Alkéos Conseil & Gestion Privée pour un bilan patrimonial personnalisé.